
Comment une PME ivoirienne a décroché 500 millions FCFA en 3 ans : les 5 décisions clés
Décrocher 500 millions FCFA de financements en trois ans n’est pas
l’aboutissement d’une stratégie brillante. C’est d’abord l’aboutissement
de cinq décisions, prises dans le bon ordre, que la plupart des
dirigeants de PME ivoiriennes ne prennent jamais — ou prennent trop
tard. Lecture d’un parcours accompagné.
Lorsque nous avons commencé à accompagner cette entreprise, en 2022,
son dirigeant venait d’essuyer son quatrième refus bancaire en dix-huit
mois. Son activité — la distribution en gros de produits agro-
alimentaires vers des clients professionnels de la sous-région — était
pourtant rentable. Son carnet de commandes était solide. Ses clients
payaient. Mais les banques ne suivaient pas.
Trois ans plus tard, la même entreprise a mobilisé cinq cents millions
de francs CFA de financements cumulés, vu son chiffre d’affaires
multiplié par près de sept, et compte désormais parmi les acteurs
installés de son segment en Côte d’Ivoire. Ce que je propose ici n’est
pas un récit de réussite. C’est la description, aussi honnête que
possible, des cinq décisions qui ont rendu cette trajectoire possible.
Car contrairement à ce que l’on entend souvent, la croissance financée
d’une PME ivoirienne n’est pas une question de chance — c’est une
question de décisions prises dans le bon ordre.
Décision 1 — Accepter de formaliser l’entreprise avant de demander un financement
Le dirigeant que nous accompagnions opérait depuis huit ans en
entreprise individuelle. Son activité générait des marges correctes,
mais sa comptabilité tenait dans un cahier. Ses flux de trésorerie
passaient majoritairement par un compte bancaire mixte — où se
mélangeaient opérations professionnelles et dépenses personnelles. Ses
contrats clients existaient le plus souvent à l’oral, confirmés par des
bons de commande succincts.
Lorsque nous avons commencé à diagnostiquer la situation, le premier
constat a été celui-là : aucun banquier sérieux ne pouvait analyser ce
dossier. Non parce que l’activité était illégitime — elle était
légitime — mais parce qu’elle était illisible. La première décision a
donc été celle-ci : transformer l’entreprise individuelle en SARL,
ouvrir un compte professionnel dédié, externaliser la comptabilité
auprès d’un expert-comptable, et formaliser l’ensemble des contrats
clients existants. Cette décision a pris trois mois. Elle n’a rien
rapporté dans l’immédiat. Elle a conditionné tout le reste.
Décision 2 — Identifier le bon produit de financement, pas le financement le plus accessible
La tentation naturelle d’un dirigeant qui a besoin de trésorerie est de
solliciter un crédit d’exploitation généraliste. C’est le produit que
les banques proposent en premier, celui que les commerciaux connaissent
le mieux, celui qui se négocie dans les guichets standards. C’est
rarement le produit adapté à une activité de distribution cyclique avec
carnet de commandes fluctuant.
Pour cette entreprise, le bon produit n’était pas un crédit
d’exploitation. C’était une combinaison d’avances sur bons de commande
(pour financer l’exécution des contrats signés) et de financement de
stock (pour constituer le volume d’inventaire nécessaire aux cycles
commerciaux). Cette lecture, nous ne l’avons pas trouvée dans les
brochures bancaires. Nous l’avons formulée à partir de l’analyse
détaillée de l’activité — et nous avons ensuite cherché les partenaires
bancaires capables de la proposer. La différence a été décisive.
Le crédit n’est pas ce qu’on demande aux banques. C’est ce qu’on
structure pour qu’elles acceptent de le proposer.Hermann Bahon
Décision 3 — Documenter la relation client comme on documente une garantie
Lorsqu’un banquier évalue un dossier de financement, il cherche
instinctivement des garanties au sens classique : hypothèque,
nantissement, caution. Beaucoup de dirigeants de PME ivoiriennes
renoncent à ce stade, faute de patrimoine immobilier mobilisable. C’est
une erreur de cadrage. Les garanties réelles ne sont pas les seules
qui comptent. Les garanties relationnelles — la qualité documentée de
la relation entre la PME et ses clients — pèsent de plus en plus dans
l’analyse bancaire moderne, pour peu qu’elles soient présentées avec
méthode.
Concrètement, nous avons reconstitué avec le dirigeant l’historique
complet de ses relations clients sur cinq ans : volumes livrés,
délais de paiement effectifs, régularité des commandes, contentieux
éventuels (il n’y en avait pas). Cette documentation, présentée sous
forme de tableau analytique, transformait la perception du risque. La
PME cessait d’être une entité isolée sollicitant un crédit. Elle
devenait le nœud central d’un écosystème commercial démontré, dont la
solidité pouvait être mesurée.
Décision 4 — Accepter la patience stratégique
La tentation du dirigeant pressé est de chercher un financement en
urgence, puis un deuxième plus gros, puis un troisième encore plus
gros. Cette logique échoue presque systématiquement en Côte d’Ivoire.
Les banques locales évaluent les dossiers sur la durée — elles
observent la tenue des engagements, la régularité des remboursements,
la stabilité de la trésorerie au fil des échéances.
La stratégie que nous avons retenue pour cette PME a consisté à
solliciter un premier financement modeste, parfaitement calibré pour
être remboursé sans difficulté. Ce premier financement a construit
l’historique bancaire positif qui a rendu possible le deuxième, plus
important. Le deuxième a rendu possible le troisième. Trois ans
plus tard, la ligne de crédit disponible pour cette entreprise
dépassait ce qu’elle aurait pu obtenir en sollicitant d’emblée un
montant équivalent — sans parler du fait qu’elle ne l’aurait
probablement pas obtenu.
M FCFA
Financement cumulé en 3 ans
×
Multiplication du chiffre d’affaires
Décisions structurantes clés
Décision 5 — S’entourer avant qu’il ne soit nécessaire
La cinquième décision est peut-être la plus contre-intuitive. Elle
consiste à reconnaître qu’un dirigeant de PME, quelle que soit sa
compétence sectorielle, ne peut pas maîtriser simultanément les codes
de la comptabilité certifiée, de la structuration financière, de
l’analyse bancaire, de la négociation avec les partenaires financiers
et de la conduite opérationnelle de son entreprise. Chercher à tout
faire seul, c’est accepter de plafonner.
Le dirigeant que nous avons accompagné a pris cette décision à un
moment où rien ne l’y obligeait — son activité fonctionnait, ses
premiers financements étaient acquis. Il aurait pu continuer seul.
Il a choisi de s’entourer d’un expert-comptable permanent, d’un
cabinet de conseil stratégique (notre intervention), et d’un directeur
administratif et financier interne dès que la taille de l’entreprise
l’a permis. Ces trois recrutements représentaient un coût. Ils ont
constitué, rétrospectivement, le meilleur investissement de la période.
Ce que ce parcours enseigne aux dirigeants qui hésitent
Ce cas n’a rien d’exceptionnel au sens où les entreprises ivoiriennes
capables d’atteindre ces trajectoires seraient rares. Elles ne le sont
pas. La difficulté n’est jamais dans la qualité intrinsèque des PME
ivoiriennes — elle est dans l’enchaînement des décisions qui
transforment une activité rentable en entreprise financée.
Nous, dirigeants et partenaires d’entreprises en Afrique de l’Ouest,
avons collectivement tendance à sous-estimer la part méthodologique de
la croissance. Nous cherchons des opportunités. Nous cherchons des
marchés. Nous cherchons des contrats. Nous cherchons moins
systématiquement à structurer ce que nous avons déjà pour le rendre
lisible, finançable, extensible. Les cinq décisions que j’ai décrites
ici n’exigent ni génie particulier ni fortune initiale. Elles exigent
seulement la discipline de les prendre dans le bon ordre — et la
patience de les laisser produire leurs effets. Les 500 millions ne
sont pas le résultat d’une percée miraculeuse. Ils sont le résultat
cumulé de cinq décisions tenues pendant trois ans. C’est une nouvelle,
à mon sens, profondément encourageante.
L’accompagnement PSLEAD Group
Notre cabinet accompagne les dirigeants de PME ivoiriennes dans les
cinq étapes clés qui transforment une activité rentable en entreprise
financée et scalable.
Formalisation & structuration
Transformation juridique, mise en conformité comptable,
structuration des contrats clients et fournisseurs.
Stratégie de financement
Identification du bon produit bancaire, montage des dossiers,
séquençage des sollicitations dans le temps pour maximiser les chances
de succès.
Pilotage & montée en puissance
Suivi de la tenue des engagements, préparation des sollicitations
suivantes, structuration de l’équipe financière interne.

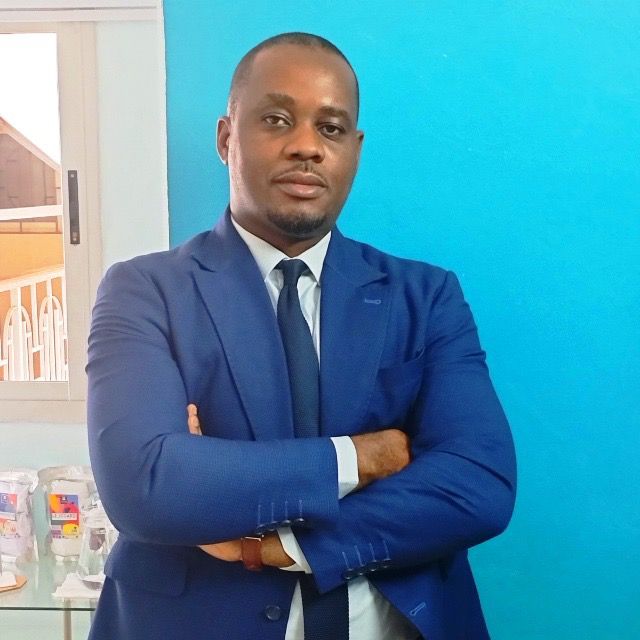
Hermann Bahon dirige PSLEAD Group, cabinet ivoirien spécialisé en
intermédiation bancaire, mobilisation de financements et études
stratégiques. Il accompagne les PME et les institutions ivoiriennes
dans la structuration de projets à fort impact économique, et opère
sur l’axe Japon–Côte d’Ivoire à travers plusieurs partenariats
stratégiques.